Casi todas las pólizas de hogar incluyen una garantía de «daños por agua», pero eso no significa que paguen todo lo que tiene que ver con una fuga. Lo habitual es que cubran los daños que causa el agua y, con límites, la localización y la reparación de la avería. Lo que casi nunca cubren es el desgaste ni la falta de mantenimiento. Aquí tienes lo que suele entrar, lo que no y cómo actuar para no perder la cobertura.
Respuesta rápida
Normalmente sí cubre los daños que provoca una fuga accidental (suelos, paredes, muebles, el techo del vecino) y muchas pólizas incluyen también la localización y la reparación de la tubería, con un límite. No suele cubrir la fuga por desgaste o mal mantenimiento, las filtraciones lentas y, salvo que lo diga expresamente, la piscina. Lo que manda es tu condicionado.
Qué suele cubrir el seguro de hogar en una fuga de agua
En España, las pólizas multirriesgo de hogar agrupan estas coberturas bajo nombres como «daños por agua», «localización y reparación de averías» o «responsabilidad civil». Estas son las más habituales:
- Daños por aguaLos desperfectos que causa una fuga súbita y accidental en suelos, paredes, techos y mobiliario de tu vivienda.
- Localización de la averíaLos gastos de buscar la fuga, muchas veces con un límite de importe por siniestro.
- Reparación de la tuberíaAlgunas pólizas pagan también arreglar la conducción que ha fallado; otras, solo los daños que ha causado.
- Daños a tercerosSi el agua de tu casa daña la del vecino, suele entrar en la responsabilidad civil de tu póliza.
- Exceso de consumoAlgunas pólizas cubren el agua perdida en la factura por una fuga accidental. No es lo habitual: compruébalo.
- Reposición de acabadosVolver a poner baldosas, pintura o escayola tras la reparación, a veces con materiales «iguales o similares».
Qué no suele cubrir
- Desgaste y falta de mantenimiento: tuberías corroídas o juntas vencidas por los años pueden quedar fuera si la aseguradora entiende que no se han mantenido.
- Filtraciones lentas y humedades antiguas: muchas pólizas exigen que el daño sea súbito, y una humedad de meses se discute.
- Grifos, cisternas y electrodomésticos: el aparato averiado casi nunca se paga, aunque sí los daños que haya causado.
- Lluvia, condensación y capilaridad: las filtraciones por cubiertas o fachadas sin mantenimiento y las humedades que suben del terreno no son una fuga de la instalación.
- Piscinas, riego y tuberías exteriores, salvo que la póliza las incluya de forma expresa.
Ojo con la franquicia y los límites: una cobertura de localización con un tope bajo puede no llegar para una fuga difícil. Mira el importe antes de autorizar catas.
¿Paga el seguro la localización de la fuga?
Muchas pólizas sí, dentro de un límite. El problema suele ser cómo se hace: si se busca abriendo catas donde aparece la mancha, el daño y la obra crecen, y la reposición también.
Puedes pedir que la fuga se localice antes de abrir. Una localización no destructiva, con electroacústica, gas trazador, termografía o cámara, marca el punto exacto y deja un informe que el perito puede valorar. Si tu póliza te deja elegir profesional o te reembolsa la factura, ese informe es lo que necesitas.
Fuga en el piso de arriba o en la bajante: ¿quién paga?
| Situación | Quién suele responder | Qué necesitas |
|---|---|---|
| La fuga está en el piso de arriba y te afecta | El seguro del vecino (responsabilidad civil), o el tuyo, que después le reclama | Fotos del daño y, si es posible, el origen localizado |
| La fuga está en una bajante o en una tubería general | La comunidad y su seguro, por ser un elemento común | Un informe que sitúe el daño en el elemento común |
| La fuga está en el desagüe de tu vivienda antes de la bajante | Tú y tu póliza, por ser un elemento privativo | Inspección con cámara del tramo |
| No se sabe de dónde viene | Nadie, hasta que se localiza | Una localización con informe |
En las comunidades, la frontera entre elemento común y privativo depende de los estatutos, pero en la mayoría de los casos la bajante general es común y el desagüe de cada vivienda, privativo. Por eso un informe con vídeo que diga exactamente dónde está el daño ahorra semanas de discusión. Si el problema es la bajante, tienes más detalle en la reparación de bajantes sin obra.
¿Y si la fuga es de la piscina?
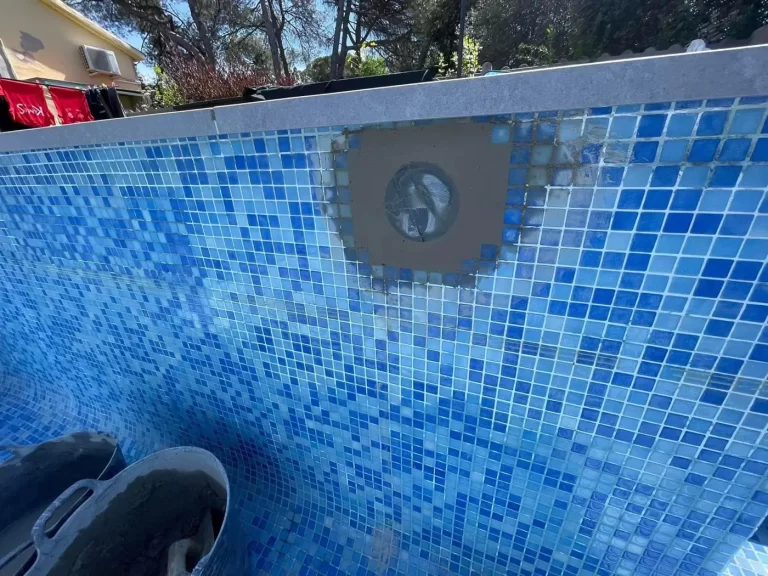
Es la gran olvidada de las pólizas. Muchas tratan la piscina como una instalación exterior y la excluyen o la limitan; otras cubren los daños que causa, por ejemplo a la casa o al vecino, pero no la reparación del vaso ni el agua perdida.
- Revisa si tu póliza menciona expresamente la piscina, sus instalaciones o las «construcciones anexas».
- En una comunidad, la piscina es un elemento común: mira el seguro de la comunidad.
- Si la fuga está en una tubería enterrada, pregunta si la cobertura de localización y reparación de averías incluye las conducciones de la piscina.
Aunque el seguro no la cubra, localizar la fuga sin vaciar la piscina y repararla sin obra suele costar bastante menos que vaciar, buscar y rehacer. Si eres administrador de fincas, tienes más detalle en la reparación de piscinas de comunidades.
Cómo dar el parte paso a paso
Antes de nada, confirma que hay fuga con la prueba del contador. Después:
- Corta el agua. Cierra la llave de paso de la vivienda, o la de la piscina, para limitar el daño. Evitar que el daño crezca también es una obligación del asegurado.
- Haz fotos y vídeo del daño, de la lectura del contador y de cualquier pista del origen antes de limpiar.
- Comunica el siniestro en los siete días siguientes. Es el plazo general de la Ley de Contrato de Seguro, salvo que tu póliza te dé más. Por teléfono, en la app o a través de tu mediador.
- No repares antes de que lo vea el perito, salvo lo imprescindible para evitar más daños. Guarda las piezas y las facturas.
- Pide una localización sin romper y un informe con el punto exacto, la causa y fotos. Es el documento que mejor defiende tu reclamación.
- Revisa la valoración. Si el perito atribuye la fuga a desgaste y no estás de acuerdo, un informe técnico independiente te ayuda a discutirlo.
Qué debe incluir un informe de localización para el seguro
- Fecha, dirección y lectura del contador con todo cerrado.
- El circuito afectado y la técnica usada para localizar la fuga.
- El punto exacto marcado, con fotos y, si se ha usado cámara, el vídeo.
- La causa probable: rotura, unión abierta, corrosión, raíces o desplazamiento.
- La reparación recomendada y si se puede hacer sin obra.
Es lo que entregamos en cada localización, en casas y en piscinas. Si necesitas un informe más completo de una piscina, por ejemplo para una compraventa o una reclamación, mira la inspección de piscinas con informe técnico.
Esta guía es orientativa. Cada póliza es distinta y lo que manda es tu condicionado general y particular. Ante cualquier duda, consulta con tu aseguradora o con tu mediador de seguros.